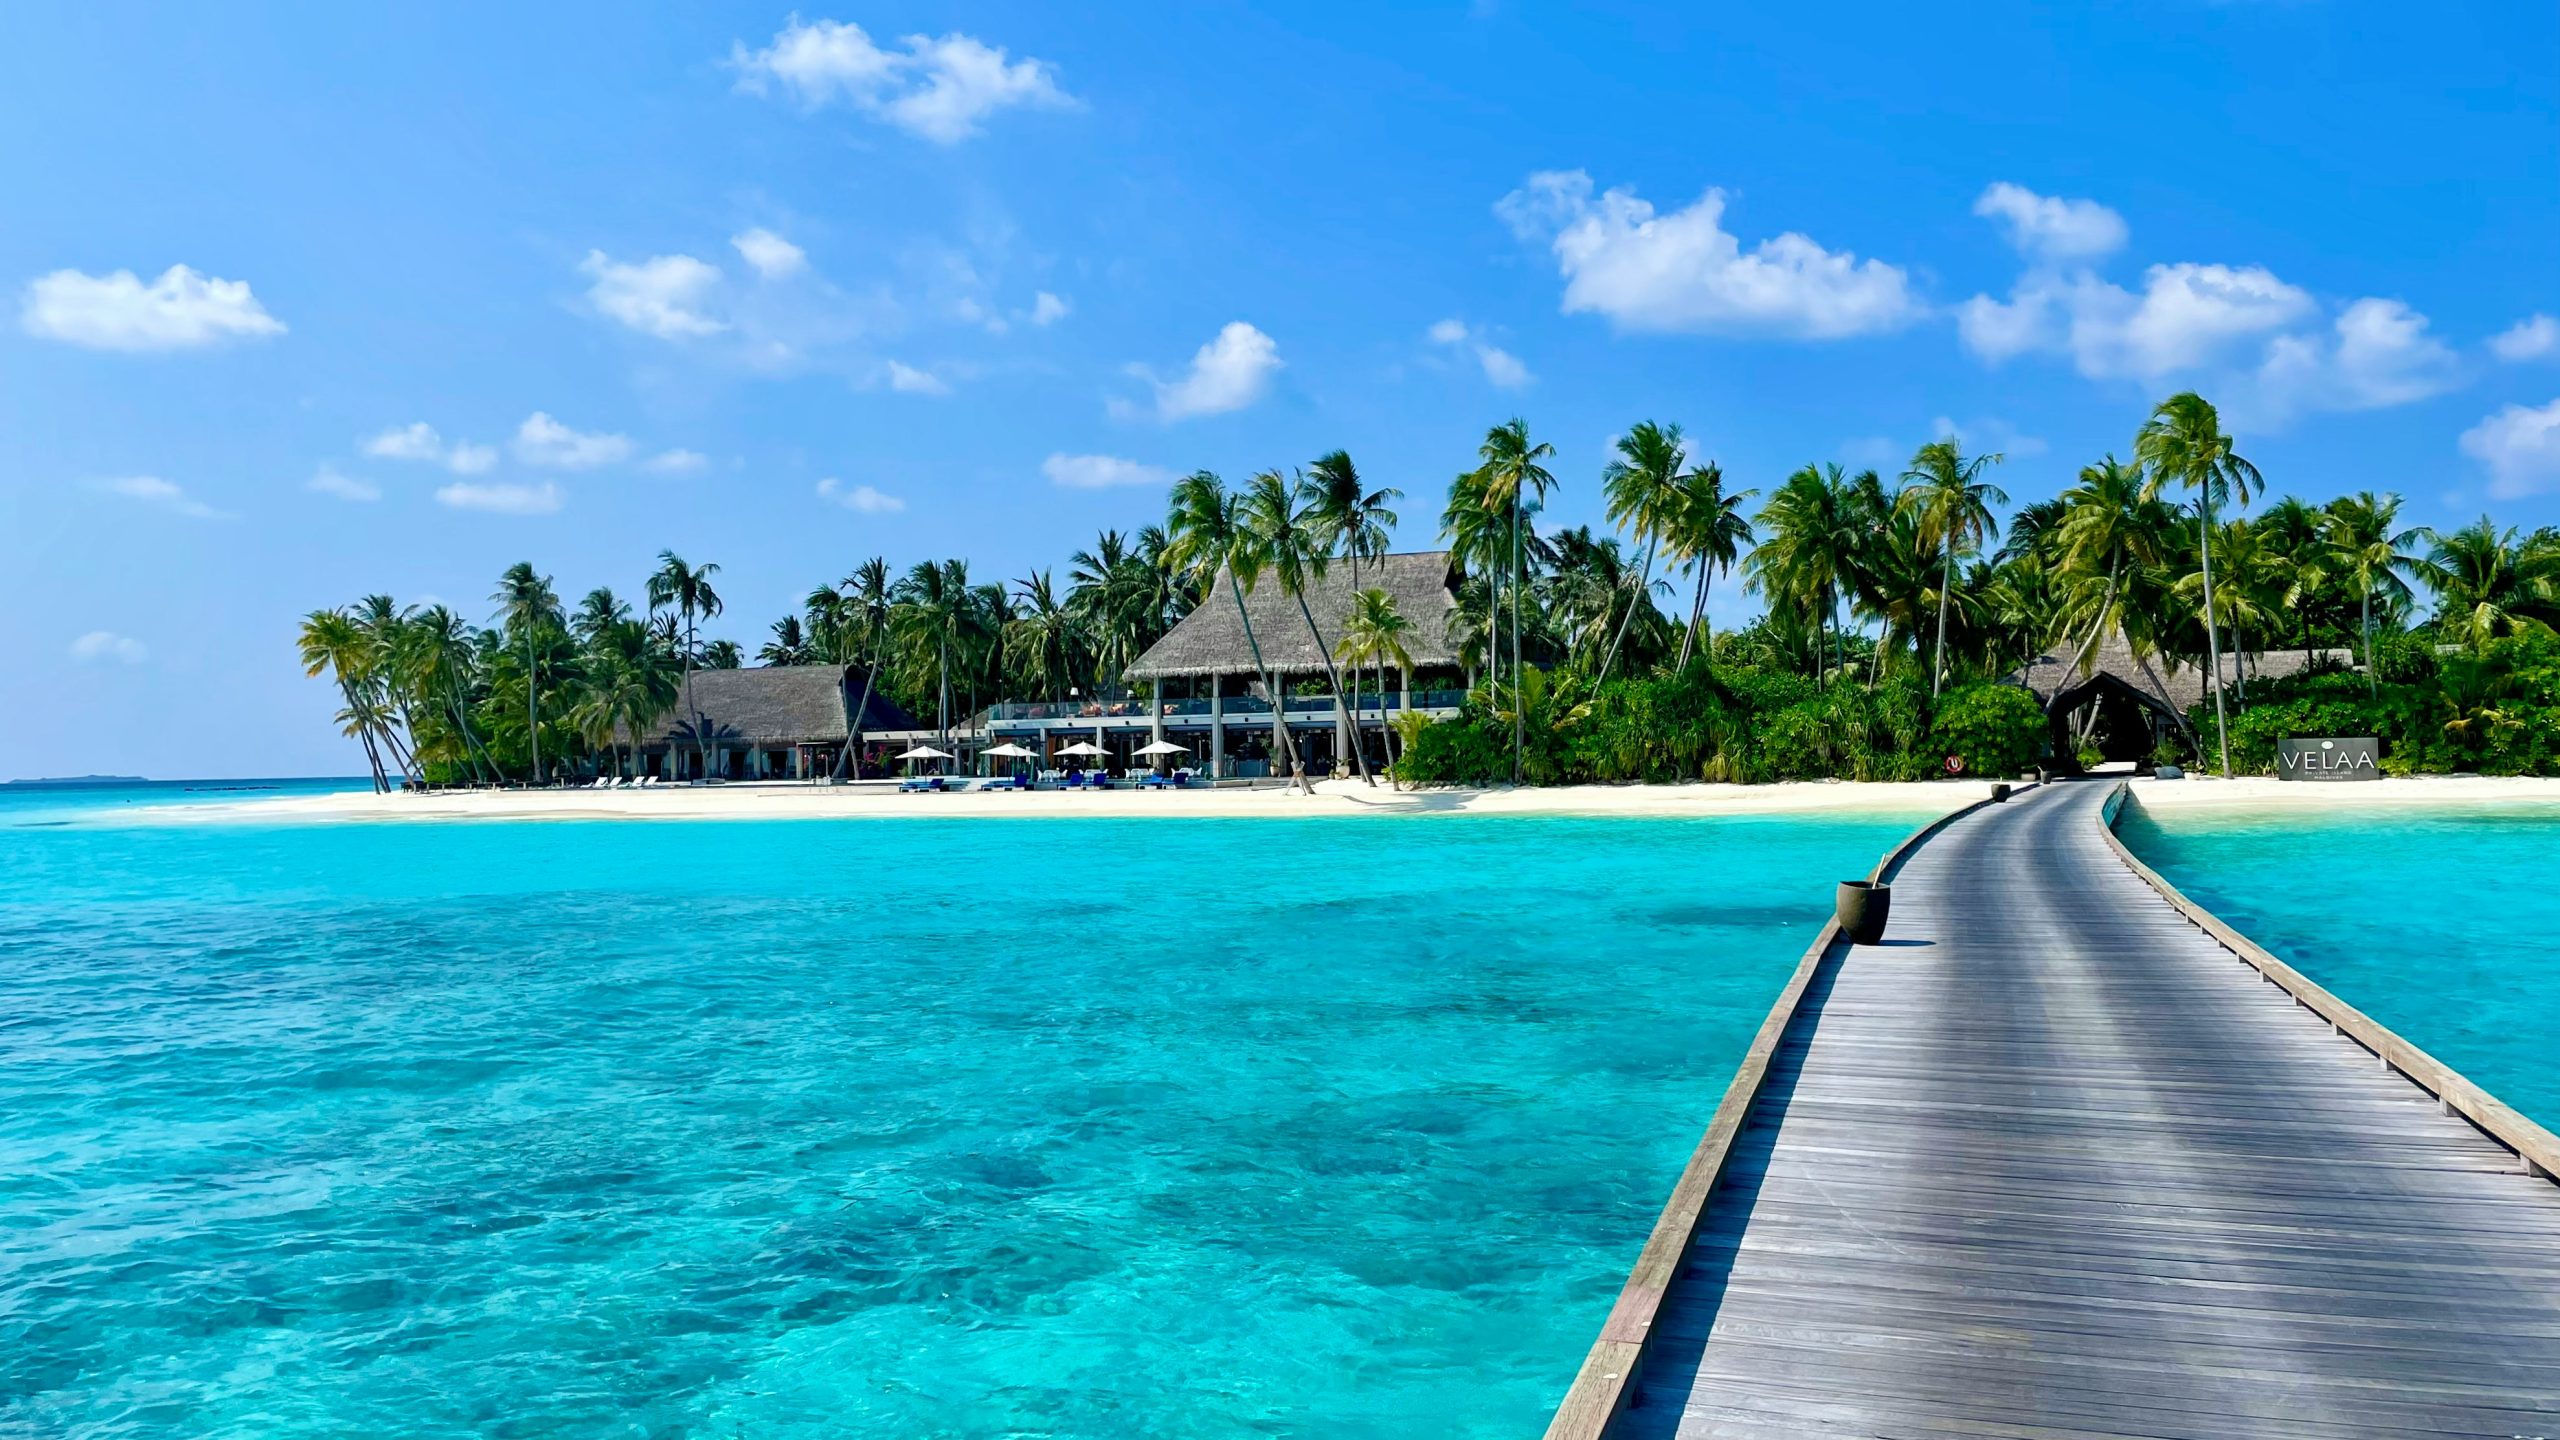
Die Malediven bestätigen die Steuer für ausländische Agenturen: Die Einführung beginnt morgen
Was wir auf dem Tragento-Portal haben Außerdem haben sie am 20. August angekündigt. Nun ist es offiziell bestätigt. Von 1. Oktober 2026. Die Malediven erweitern die Anwendung des GST auf Unternehmen, die Reiseprodukte, die mit den Malediven in Verbindung stehen, verkaufen oder vermitteln.
Die neuen Regeln betreffen sowohl inbound-touristische Produkte als auch die damit verbundenen Buchung- und Agenturdienstleistungen, die von ausländischen Unternehmen erbracht werden. Mit anderen Worten: Die Tatsache, dass der Reiseveranstalter, die Agentur oder die Buchungsplattform außerhalb der Malediven ansässig ist, bedeutet nicht automatisch, dass sie außerhalb des Einflussbereichs des maledivischen GST-Systems liegen.
Für Reisebüros und Reiseveranstalter, die die Malediven vermarkten, ist die Änderung nicht nur administrativ von Bedeutung. Sie wird auch Auswirkungen auf die Art und Weise haben, wie die Einkaufspreise, Verkaufsrabatte (RUC), sowie einzelne Bestandteile des Reisepakets erfasst werden.
Registrierung ohne Mindestgrenze
Einer der wichtigsten Aspekte der neuen Regeln ist die Tatsache, dass MIRA, die maledivische Steuerbehörde, für diese Kategorie ausländischer Lieferanten keinen Mindeststufenzulassungsbetrag vorsieht.
Die Verpflichtung gilt sowohl für Händler und Wiederverkäufer von maledivischen Reiseprodukten als auch für Anbieter von Buchungs- und Agenturdienstleistungen.
Zu den offiziellen Anweisungen gehören unter anderem: Ausländische Reiseveranstalter, Reisebüros, OTA-Plattformen, Bed Banken, Unterkunft Großhändler, DMC-Agenturen, Charterunternehmen und Buchungsplattformen.
Die Registrierung erfolgt über ein Formular. MIRA 120 – GST-Registrierung, ausländische Lieferanten. Nach der erfolgten Registrierung erteilt MIRA dem externen Lieferanten die GST-TIN-Nummer und eröffnet ein MIRAconnect-Konto, über das die Steuererklärungen eingereicht und die Zahlungen durchgeführt werden.
Offizielle Informationen sind auf den folgenden Links verfügbar:
- Registrierung ausländischer Lieferanten – MIRA 120
- Anleitung zum Ausfüllen des MIRA-Formulars 120
- GST Guide – Inbound Tourism Products und damit verbundene Buchung oder Agenturdienstleistungen
Für weitere Fragen hat MIRA auch eine spezielle Adresse eingerichtet. internationalhelpdesk@mira.gov.mv.
Bei der Wiederveräußerung von Gütern wird die GST auf den Preisunterschied angewendet.
Für klassische Reiseveranstalter und Reisebüros ist es besonders wichtig, dass MIRA die Art und Weise der Besteuerung bei der Erbringung von Dienstleistungen zu Nettopreisen zusätzlich erläutert hat.
Wenn ein ausländischer Anbieter inbound-touristische Produkte von einem in den Malediven registrierten Lieferanten kauft und diese anschließend an seinen Kunden weiterverkauft, wird im Grunde ein Kaufvertrag geschlossen. Der Unterschied zwischen dem Verkaufspreis und dem Betrag, den der maledivische Lieferant bezahlt hat.
Ein wichtiger Punkt ist, dass diese Differenz als Betrag gilt, der bereits die GST umfasst.
MIRA erklärt dies in ihren Anweisungen anhand eines konkreten Beispiels. Der Paketpreis wurde für 2.457 USD, und dann verkauft für 3.194,10 USD. Der Unterschied zwischen dem Einkaufspreis und dem Verkaufspreis beträgt 737,10 USD. Nach Abzug der GST-Steuer beträgt der Steuersatz 630 USD, während die GST-Pflicht 107,10 USD beträgt.
Bei einer klassischen Buchung oder Agenturgebühr ist die Situation einfacher, da die Steuer auf den Betrag der Gebühr selbst abgerechnet wird.
Dieser Teil der neuen Regeln ist besonders wichtig für Agenturen auf dem kroatischen und anderen europäischen Markt. Es reicht nicht mehr aus, nur zu prüfen, ob eine Registrierungsverpflichtung besteht. Es wird genauer überwacht werden müssen. Netto-Kaufpreis, endgültige Verkaufspreis und erzielte Preisdifferenz, Aber auch klar die Teile der Arrangements zu trennen, die gemäß den maledivischen Regeln nicht als Inbound-Tourismusprodukt gelten.
Dies kann bei komplexeren Arrangements besonders wichtig sein, in denen beispielsweise die Unterkunft auf den Malediven mit internationalen Transportleistungen oder anderen Dienstleistungen kombiniert wird, die nicht auf den Malediven angeboten werden.
Das Reisen nach dem 1. Oktober bedeutet nicht automatisch eine neue Steuerpflicht.
Der Reisezeitpunkt ist nicht der einzige Kriterium, der bestimmt, ob die neuen Regeln auf eine bestimmte Buchung angewendet werden.
MIRA appelliert in der Übergangsphase an die sogenannte “Zeit der Lieferung”, Das Datum der Entstehung der Steuerpflicht bzw. der Zeitpunkt der Entstehung der Steuerpflicht. Relevant ist das früheste der folgenden Ereignisse: Ausstellung des Rechnungsbelegs oder der Bescheinigung, Erhalt der vollständigen oder teilweisen Zahlung bzw. der dritte Tag nach der Erbringung der Dienstleistung.
Das bedeutet, dass ein Reisender nach dem 1. Oktober nach den Malediven reisen kann, ohne dass die neuen Regeln auf seine Reservierung angewendet werden.
Wenn die Rechnung ausgestellt wurde oder eine vollständige bzw. teilweise Zahlung eingegangen ist bis zum 1. Oktober 2026., Nach den Anweisungen von MIRA werden die neuen Regeln in der Regel nicht auf diese Transaktion angewendet.
Für Agenturen, die bereits eine große Anzahl bestätigter Winterreservierungen haben, wird die Überprüfung der Kontodaten und der Zahlungen daher einer der ersten praktischen Schritte sein.
Die Agenturen haben nur sehr wenig Zeit für die Anpassung erhalten.
Das Problem für die internationale touristische Vermarktung betrifft nicht nur den Inhalt der neuen Regeln, sondern auch den Zeitpunkt, zu dem sie endgültig festgelegt wurden.
Die endgültige Änderung der GST-Regulierung wurde veröffentlicht. 21. September, Nur zehn Tage vor dem Beginn der Anwendung. MIRA hält am 30. September weitere Informationssitzungen für ausländische Lieferanten ab, während eine der Sitzungen für den 2. Oktober angesetzt ist – also nach der Einführung der neuen Regeln.
Für eine Steueränderung, die Änderungen an internationalen Verträgen, Buchhaltungssystemen, Verkaufsverfahren und Steuererklärungen erfordern kann, ist dies ein äußerst kurzes Anpassungszeitraum.
Die Situation wird zusätzlich erschwert durch die Tatsache, dass Reiseunternehmen nicht nach einem universellen Modell arbeiten. Eine Agentur kann nach Nettobeträgen arbeiten, eine andere nach Provisionen, während eine dritte dynamische Pakete erstellt, in denen sie maledivische und nicht-maledivische Dienstleistungen kombiniert.
In jedem dieser Fälle muss eindeutig festgelegt werden, welcher Teil des Einkommens in die maledivische Steuersatzeinheit einreicht.
Die größte Frage wird erst in der Praxis herausgestellt werden.
MIRA verlangt von den Steuerpflichtigen die Aufbewahrung der Dokumentation, aus der die Beschaffungs- und Verkaufswerte, Verträge, Buchungsbestätigungen sowie andere Unterlagen zur Prüfung der Steuergrundlage ermittelt werden können.
Auf dem Papier ist das Steuermodell damit ziemlich klar formuliert.
Bei der internationalen Verbreitung bleibt jedoch die praktische Umsetzung ein sehr großes Problem.
Auf welche Weise werden die maledivischen Steuerbehörden den tatsächlichen Betrag überprüfen, den beispielsweise eine kroatische oder eine andere europäische Reiseagentur ihrem Reisenden außerhalb der Malediven in Rechnung gestellt hat, und auf dieser Grundlage die tatsächliche Differenz in der Preisgestaltung kontrollieren?
Die Umsetzung dieses Teils der Regulierung könnte genau dann eine der interessantesten Themen sein, wenn die neuen Regeln am 1. Oktober in die Praxis umgesetzt werden.


